Versicherungen für Veranstalter: So sicherst du deine Veranstaltung und dein Ehrenamts-Team ab
Ein Gast stolpert über ein Kabel. Ein Helfer schneidet sich beim Aufbau am Bauzaun. Ein Sturm reißt das Banner vom gemieteten Pavillon. Bei kleinen Veranstaltungen geht meistens alles gut, aber wenn nicht, wird es schnell teuer und persönlich. Dieser Artikel zeigt dir, welche Versicherungen für Veranstalter sinnvoll sind und wie es um die Absicherung deines ehrenamtlichen Teams steht.
Teil 1: Versicherungen für die Veranstaltung
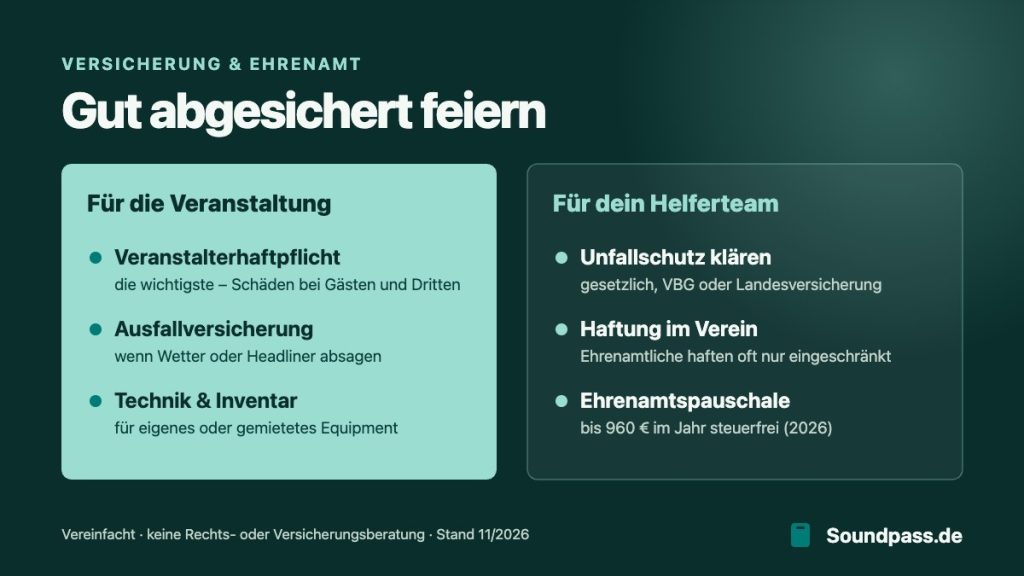
Veranstalterhaftpflicht: die wichtigste Versicherung
Als Veranstalter bist du dafür verantwortlich, dass von deiner Veranstaltung keine Gefahr für andere ausgeht. Passiert trotzdem etwas und du oder dein Team habt dazu beigetragen, kannst du schadensersatzpflichtig werden. Bei Verletzungen geht das schnell in Beträge, die niemand aus eigener Tasche zahlen kann.
Eine Veranstalterhaftpflicht übernimmt berechtigte Ansprüche von Gästen und Dritten und wehrt unberechtigte ab. Viele Gemeinden und Locations verlangen sie ohnehin als Nachweis.
Darauf solltest du beim Abschluss achten:
- Ausreichende Deckungssumme für Personen- und Sachschäden.
- Mietsachschäden: Schäden an der gemieteten Halle, dem Club oder dem Gelände sind nicht automatisch dabei. Frag gezielt nach.
- Helfer mitversichert: Verursacht einer deiner Helfer einen Schaden bei einem Gast, sollte das abgedeckt sein.
- Auf- und Abbau: Die Zeit vor und nach der Veranstaltung sollte mitversichert sein.
- Besondere Risiken wie Feuerwerk, Pyrotechnik oder Fahrgeschäfte sind oft ausgeschlossen oder brauchen eine Erweiterung.
Bist du ein Verein? Dann prüfe zuerst deine Vereinshaftpflicht. Viele Policen decken Vereinsveranstaltungen bis zu einer bestimmten Größe bereits ab. Bei größeren oder öffentlichen Veranstaltungen ist oft eine Zusatzdeckung nötig.
Veranstaltungsausfallversicherung
Die Ausfallversicherung ersetzt Kosten, wenn deine Veranstaltung aus Gründen ausfällt, die du nicht beeinflussen kannst, etwa durch ein Unwetter oder weil der Headliner krank wird. Für kleine Veranstaltungen ist sie oft verhältnismäßig teuer. Sie lohnt sich vor allem, wenn du hohe Vorabkosten hast, zum Beispiel für Gagen, Bühnen und Zelte. Lies die Bedingungen genau: Welche Gründe sind versichert, und welche nicht?
Technik und Inventar
Für eigene Musikanlagen, Licht oder Kassen gibt es Elektronik- oder Inventarversicherungen. Bei gemietetem Equipment frag den Verleiher, ob es versichert ist und was bei Diebstahl oder Beschädigung passiert. Sonst haftest im Zweifel du.
Teil 2: Ehrenamt – so ist dein Helferteam abgesichert
Ohne Ehrenamtliche läuft bei kleinen Veranstaltungen nichts. In Deutschland engagieren sich Millionen Menschen freiwillig, in Vereinen, Initiativen und bei Festen. Wer anderen seine Freizeit schenkt, sollte dabei gut abgesichert sein. Hier gibt es mehrere Bausteine.
Unfallversicherung: Wer ist automatisch geschützt?
Hier wird es kompliziert, denn es kommt darauf an, für wen jemand tätig ist:
- Ehrenamtliche bei Kommunen, Kirchen, Wohlfahrtsverbänden und Rettungsdiensten sind in der Regel automatisch gesetzlich unfallversichert.
- Vereinsmitglieder, die übliche Vereinsarbeit leisten, also zum Beispiel beim Vereinsfest am Grill stehen, sind dagegen meist nicht automatisch über die gesetzliche Unfallversicherung geschützt.
- Gewählte oder beauftragte Ehrenamtsträger in gemeinnützigen Vereinen, etwa Vorstand oder Kassenwart, können freiwillig bei der VBG, einer gesetzlichen Unfallversicherung, versichert werden. Der Beitrag liegt bei wenigen Euro pro Person und Jahr. Den Antrag kann der Verein oder die Person selbst stellen.
- Veranstaltest du als Firma oder Einzelunternehmer und helfen dir Freiwillige wie Beschäftigte mit, kann unter Umständen der Schutz deiner Berufsgenossenschaft greifen. Kläre das direkt mit deiner Berufsgenossenschaft.
Die Sammelversicherungen der Bundesländer
Für Lücken haben die Bundesländer sogenannte Sammelversicherungen für Ehrenamtliche abgeschlossen, meist für Haftpflicht und Unfall. Für die Engagierten sind sie kostenlos. Zwei Dinge musst du aber wissen:
- Sie gelten nachrangig: Gibt es eine andere Versicherung, etwa die Vereinshaftpflicht oder die private Haftpflicht, zahlt zuerst diese.
- Die Bedingungen unterscheiden sich je nach Land. Manche Verträge schützen vor allem Engagierte in losen Initiativen ohne eigene Rechtsform, andere auch in Vereinen. Schau auf der Ehrenamtsseite deines Bundeslandes nach, was genau gilt.
Sie entbinden Vereine und Organisationen außerdem nicht von der Pflicht, sich selbst um den Versicherungsschutz ihrer Ehrenamtlichen zu kümmern.
Haften Ehrenamtliche für Fehler?
Das Gesetz schützt ehrenamtlich Tätige in Vereinen: Wer für den Verein unentgeltlich oder nur gegen eine geringe Vergütung bis zu einer gesetzlichen Grenze tätig ist, haftet dem Verein gegenüber in der Regel nur bei Vorsatz oder grober Fahrlässigkeit. Muss er einem Dritten Schadensersatz leisten, kann er vom Verein verlangen, ihn davon freizustellen. Das regeln die Paragrafen 31a (Vorstand und andere Organmitglieder) und 31b (Vereinsmitglieder) im Bürgerlichen Gesetzbuch.
Für Helfer, die keine Vereinsmitglieder sind, oder bei Veranstaltungen ohne Verein gelten diese Regeln nicht. Dann kommt es auf die private Haftpflicht des Helfers und auf deine Veranstalterhaftpflicht an. Ein Grund mehr, darauf zu achten, dass Helfer in deiner Police mitversichert sind.
Ehrenamtspauschale und Übungsleiterpauschale
Wer ehrenamtlich hilft, bekommt oft eine kleine Anerkennung. Für Tätigkeiten im Auftrag gemeinnütziger Vereine und öffentlicher Einrichtungen gibt es dafür steuerfreie Pauschalen. Seit 2026 gelten höhere Beträge:
| Pauschale | Für wen? | Steuerfrei pro Jahr (ab 2026) |
|---|---|---|
| Ehrenamtspauschale | z. B. Vorstand, Kassenwart, Helfer im Verein | 960 € |
| Übungsleiterpauschale | z. B. Trainer, Ausbilder, Betreuer | 3.300 € |
Bis zu diesen Beträgen bleiben die Zahlungen steuer- und sozialabgabenfrei. Wichtig: Die Pauschalen gelten nur bei Tätigkeiten für gemeinnützige, mildtätige oder kirchliche Zwecke. Veranstaltest du als Firma, kannst du sie nicht nutzen. Bezahlte Helfer sind dann zum Beispiel Minijobber.
Checkliste: Bin ich gut abgesichert?
- Habe ich eine Veranstalter- oder Vereinshaftpflicht, die diese Veranstaltung abdeckt?
- Sind Mietsachschäden, Auf- und Abbau sowie meine Helfer mitversichert?
- Verlangt die Gemeinde oder Location einen Versicherungsnachweis?
- Weiß ich, wie meine Helfer gegen Unfälle abgesichert sind (gesetzlich, VBG, Landesversicherung oder privat)?
- Ist gemietetes Equipment versichert?
- Lohnt sich bei hohen Vorabkosten eine Ausfallversicherung?
- Zahle ich Aufwandsentschädigungen? Dann prüfe, ob die Ehrenamtspauschale greift.
Plane die Versicherungsbeiträge direkt im Break-even-Rechner ein. Welche Genehmigungen außerdem dazugehören, steht in unserem Artikel Veranstaltung anmelden.
Dieser Artikel ist eine allgemeine Übersicht und keine Rechts-, Steuer- oder Versicherungsberatung. Welcher Schutz für dich gilt, hängt von deiner Rechtsform, deinem Bundesland und deinen Verträgen ab. Lass dich im Zweifel von einer Versicherung, deinem Verband oder deiner Steuerberatung beraten.
Quellen
- Land Nordrhein-Westfalen: Versicherungsschutz im Engagement (abgerufen im November 2026)
- Land Brandenburg: Haftpflicht- und Unfallversicherungsschutz im Ehrenamt (abgerufen im November 2026)
- VBG: Unfallversicherung für Ehrenamtliche (abgerufen im November 2026)
- Landessportbund Brandenburg: Gesetzlicher Unfallversicherungsschutz im Ehrenamt (abgerufen im November 2026)
- Deutsches Ehrenamt: Unfallversicherung im Verein (abgerufen im November 2026)
- § 31a BGB: Haftung von Organmitgliedern (gesetze-im-internet.de) (abgerufen im November 2026)
- § 31b BGB: Haftung von Vereinsmitgliedern (gesetze-im-internet.de) (abgerufen im November 2026)
- Minijob-Zentrale: Übungsleiterpauschale und Ehrenamt – was gilt seit 2026? (abgerufen im November 2026)